
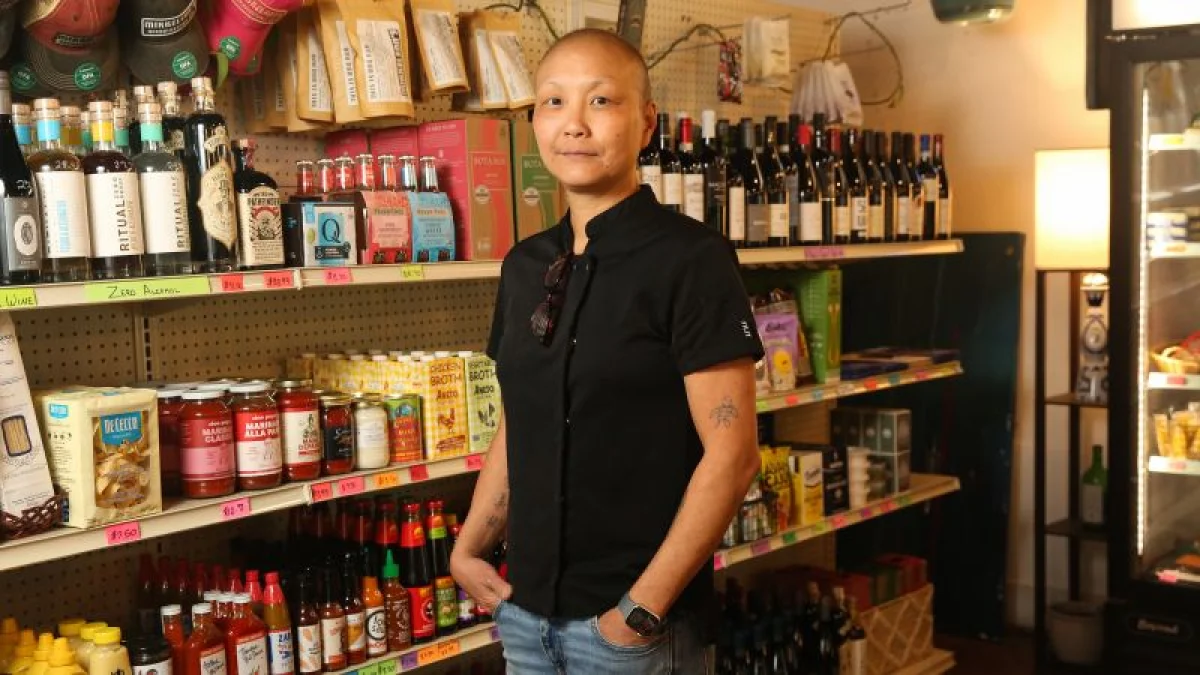
Atlanta’da geçen yıl Jen Chan’a agresif bir meme kanseri teşhisi konulduğunda, o ve eşi Emily, korkutucu bir gerçekle yüzleşmek zorunda kaldılar: ameliyat, kemoterapi, radyasyon ve tedavinin işe yarayıp yaramayacağı belirsizliği. Bir süre tedavi işe yarıyormuş gibi görünüyordu. Nisan ayında Jen, kemoterapi bölümünün zili için dans ederek gitti, yüzünde kocaman bir gülümseme ve zafer işaretiyle. Tıbbi personel etrafında pembe pomponlar sallayarak, zorlu tedavisinin sona erdiğini kutluyordu. Ancak takip testleri, Jen’in lenf düğümlerinde kanser hücreleri buldu. Doktorlar, bir yıl daha kemoterapi alması gerektiğini söyledi. Ardından ikinci bir darbe geldi. Kemoterapi seanslarından birinde, Emily, sigorta aracılarından Trey Wilson’dan bir e-posta aldı. Mesaj, “Emily, bununla ilgili ne yapmayı düşünüyorsun bilmiyorum…” diye başlıyordu. Sigorta maliyetlerinin çok yükseleceği bildiriliyordu.
İŞLETME MALİYETLERİ ARTIYOR
Çift, Atlanta’nın ilginç Cabbagetown mahallesinde popüler bir Çin ve pizza restoranı olan JenChan’s ile bitişikteki Reynoldstown’da bulunan Mikkelson’s Market’in ortak sahipleri. Jen’in kanser tedavisi ve bir çalışanın kaza sonucu geçirdiği ameliyatın ardından artan talepler, sigorta aracısının hesabın sadece Jen ve yaralanan çalışan için değil, herkes için iki katına çıkacağını bildirmesine yol açtı. Bu durum, küçük işletmelerin karşılaştığı yaygın bir krizi gözler önüne seriyor: Birçok işletme sahibi, iyi çalışanları çekmek ve korumak, finansal felaketten korumak için sağlık sigortası sunmak istiyor, ancak ciddi bir hastalık ya da kaza masrafları fırlatabiliyor.
SAĞLIK SİGORTASI SUNMAK ZORLAŞIYOR
Georgia Restoranlar Derneği’nde hükümet ilişkileri başkan yardımcısı olan Scott Bierman, üyelerinin yüzde 90’ının küçük işletmeler olduğunu ve çoğunun sigorta sunmanın maliyetini karşılayamadığını belirtti. “Sigorta, restoranlar gibi küçük işletmeler için çoğu zaman aşılması zor bir engel. Birçok işletme bu seçeneği sunmak istiyor ama bunu karşılayacak bütçeleri yok,” dedi. Restoranlar, bütçelerinden para bulmayı başarabilseler bile, aniden ortaya çıkan büyük artışlarla karşılaşabiliyorlar. Chans ailesinin sigorta aracısı Wilson, “Müşterilerimle bu tür durumlar daha önce de yaşandı,” dedi.
YÜKSEK MALİYETLER KÜÇÜK İŞLETMELERİ VURUYOR
Son kırk yılda, sağlık sigortası maliyetleri küçük işletmelerin en büyük kaygısı olmaya devam ediyor. Ulusal Bağımsız İşletmeler Federasyonu’nun Mart ayındaki Küçük İşletme Sigorta Anketi’ne göre, sigorta sunan küçük işletmelerin yüzde 98’i, yüksek maliyetlerin önümüzdeki beş ila on yıl içinde sürdürülemez hale geleceğine inanıyor. Misafirperverlik çalışanları, en az sigortalı olan profesyoneller arasında yer alıyor. 2021 İşgücü İstatistikleri Bürosu raporuna göre, sağlık sigortası olanların oranı sadece yüzde 32.
TOPLUMSAL DESTEK VE DAYANIŞMA
Chans ailesinin deneyimi, durumun ne kadar zorlayıcı olabileceğini gösteriyor. Tam zamanlı çalışanlar için sigorta sunmayı önemli bir fayda olarak görüyorlar, ancak maliyetler dört yıl önce üç katına çıkmıştı. 2024’te, restoranın yemek faturalarına yüzde 4’lük bir sağlık katkı payı eklediler, ancak sosyal medyada bir müşterinin şikayetinin ardından ölüm tehditleri aldılar. Toplulukları, onlara destek olmak için bir araya geldi. “Gerçekten de bu kadar harika arkadaşlarımız ve müşterilerimiz olduğu için şanslıyız,” dedi Emily. Yüzde 4’lük ek ücret, tam maliyeti karşılamıyor. Restoranın sigorta faturası, çalışanın talep ettiği masraflara göre her ay değişiyor. Şu anda poliçede dokuz çalışan var ve yakında daha fazlası eklenecek. Geçen yıl, ortalama olarak, Chans, çalışan başına ayda yaklaşık 491 dolar ödüyordu. Ancak bu maliyet, ortalama olarak ayda 1,135 dolara yükseldi. Sadece Haziran ayında, yapılan talepler nedeniyle maliyet bir ayda kişi başına 2,400 doları aştı.
SAĞLIK SİGORTASI HİZMETLERİNE ERİŞİM ZORLAŞIYOR
Çift, sigorta faydalarını kullanırken bile, genellikle teminat için mücadele etmek zorunda kalıyorlar. Jen’in doktoru, sigorta tarafından onaylanmayan bir immünoterapik ilaç reçete etti. Farklı bir tedavi yöntemine yönelmek zorunda kaldı. “Sigorta şirketiyle ya da sigorta aracımızla telefonda ne kadar zaman harcadığımı size anlatamam,” dedi Emily. “Hayatımızın en yıkıcı tanısıyla başa çıkıyoruz ve doktorumuz ‘bu senin için en iyi şey’ diyor, sonra sigorta şirketi ‘ama hayır’ diyor. Bu gerçekten zor.”
YETERSİZ POLİÇE SEÇENEKLERİ
Büyük bir sorun, iyi poliçe seçeneklerinin eksikliği. Küçük işletmelerin genellikle “uygun fiyatlı” tek seçeneği, kendini finanse eden veya kısmen kendini finanse eden bir poliçe almak. Affordable Care Act, bu tür planların grup geçmişine dayalı olarak oran belirlemesini engellemiyor. Chans’ın poliçesi kısmen kendini finanse ediyor, yani belirli bir limite kadar tıbbi talepler için doğrudan ödeme yapıyorlar. “Poliçeler, çalışanlar sağlıklı olduğunda oldukça cazip görünebilir, ancak bir kişi hastalandığında, durum o kadar da iyi olmuyor,” dedi Levitt. “Sadece Amerika’da insanlar hastalık yüzünden mali olarak iflas edebiliyor, hatta sağlık sigortaları olsa bile.”
YARDIM İHTİYACI VE TOPLUMSAL DAYANIŞMA
Yaz aylarında, Chans, yüksek tıbbi faturalar ve karşılanamayan sigorta maliyetleri ile yüzleşti. Ancak sigortayı bırakmak, Jen’in hayat kurtarıcı tedavisinin yanı sıra çalışanlarının sigortasını da sona erdirecekti, ve bu açıkça bir seçenek değildi. Emily, sorunu aşmanın bir yolunu aradı. Hem tedavi masraflarını karşılamak hem de sigorta için bir GoFundMe kampanyası başlattı. Chans, her küçük işletme sahibinin sahip olmadığı bir avantaja sahipti: sadık müşterileri ve toplulukları. 1,700’den fazla kişi bağışta bulundu ve toplamda 128,000 dolardan fazla toplandı.
TOPLUMSAL DESTEKİN ÖNEMİ
Mikkelson’s Market, Anderson ve komşularının en çok haberleştiği yer oldu. “Chans, topluluğumuzu oluşturdu,” diyen Anderson, restoranın sıcak atmosferini ve aile fotoğraflarıyla dolu duvarlarını çok seviyor. “Topluluğumuzun onlara destek vermesi çok doğal,” diye ekledi. Emily, hikayelerini anlatma gereğini duyuyor çünkü JenChan’ın yaşadığı sigorta sorunları, küçük işletmelerin karşılaştığı bir tehdidi gözler önüne seriyor. “Herkes bu meseleleri konuşmazsa, sorun devam edecek,” dedi. “Hikayemiz, bu ülkede sağlık sigortası sisteminin nasıl çalıştığını yeniden düşünmemiz gerektiğini gösteriyor.” Şimdilik, çalışmalarına devam ediyorlar ve topluluk desteğiyle yeni projeler geliştirmeye çalışıyorlar.